数字を難読化するのではなく説明する表面
このビューには、現在のリスクのステータス、最後の調整、およびその理由が 1 行で表示されます。ネストされたメニューや不要な図はありません。
- 現在のリスク状況が一目でわかる
- すべての自動調整のログ
- 純粋なキー数値ではなくプレーンテキストの位置揃え
古典的な投資モデルでは、損失がすでに発生している場合にのみ反応することがよくあります。データベースのシステムはより早く反応します。
ポートフォリオは多くの場合、厳密な四半期計画に従って調整されます。市場の状況は、2 つのテスト日の間で何の反応も示されずに大きく変化する可能性があります。これは、退職後の投資家にとって、変動がフィルタリングされずにポートフォリオに影響を与えることを意味します。
Bürgwertung は、関連する市場データを継続的にチェックし、定義されたリスク プロファイルと比較します。望ましいリスクレベルからの逸脱は、全体的な結果に影響を与える前に検出されます。
テスト頻度の例示的な表現であり、保証されたリターンステートメントはありません。
3 つのメカニズムが連携して動作するため、事前の技術知識は必要ありません。
システムは、投資期間、出金要件、損失許容度に関する情報を記録し、実際の行動に基づいて定期的にチェックします。
市場の変化は継続的にリスクプロファイルと比較されます。逸脱がある場合、重み付けは次の報告日ではなく調整されます。
定義されたバッファーにより、指定されたリスク制限に達する前にポジションサイズが削減されます。これには対策の余地が残されています。
すべての手順は文書化されており、リクエストに応じて追跡できます。
市場データ、金利動向、個人のリスクプロファイルが構造化された方法でまとめられます。
モデルは過去のパターンからの逸脱を特定し、ポートフォリオとの関連性を評価します。
システムは、具体的で正当な推奨事項を作成します。最終的な決定はあなたまたはあなたのアドバイザーが行います。
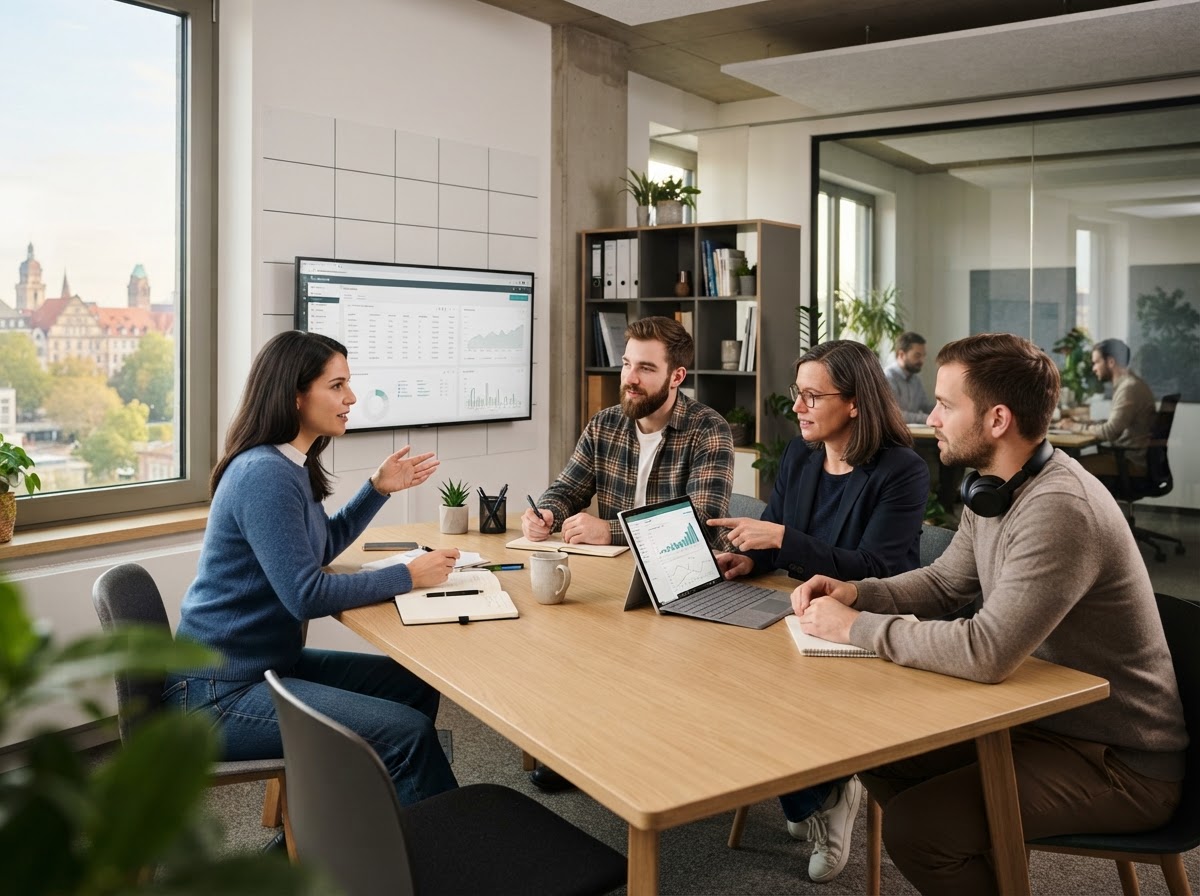
このビューには、現在のリスクのステータス、最後の調整、およびその理由が 1 行で表示されます。ネストされたメニューや不要な図はありません。
最もよく聞かれる 3 つの質問。
すべての個人データと財務データは暗号化されて保存され、リスク プロファイルの分析のみに使用されます。広告目的で第三者に譲渡されることはありません。
各ポジションには、あらかじめ定められたリスク制限が適用されます。この制限に達すると、大きな損失が発生する前に、システムは自動的に重み付けを減らします。
はい。 Bürgwertung は資本の管理ではなく、分析を管理します。入出金は、銀行またはブローカーの既存の口座を介して行われます。
この分析には拘束力はなく、現在のリスク プロファイルの具体的な評価が示されます。
アカウントへの義務や自動アクセスはありません。